
Bảo hiểm nông nghiệp (BHNN) là loại hình bảo hiểm cho đối tượng sản xuất trong ngành nông nghiệp, lâm nghiệp, thủy sản. Bên mua bảo hiểm đóng phí bảo hiểm, doanh nghiệp (DN) bảo hiểm bồi thường cho người được bảo hiểm khi xảy ra sự kiện bảo hiểm.
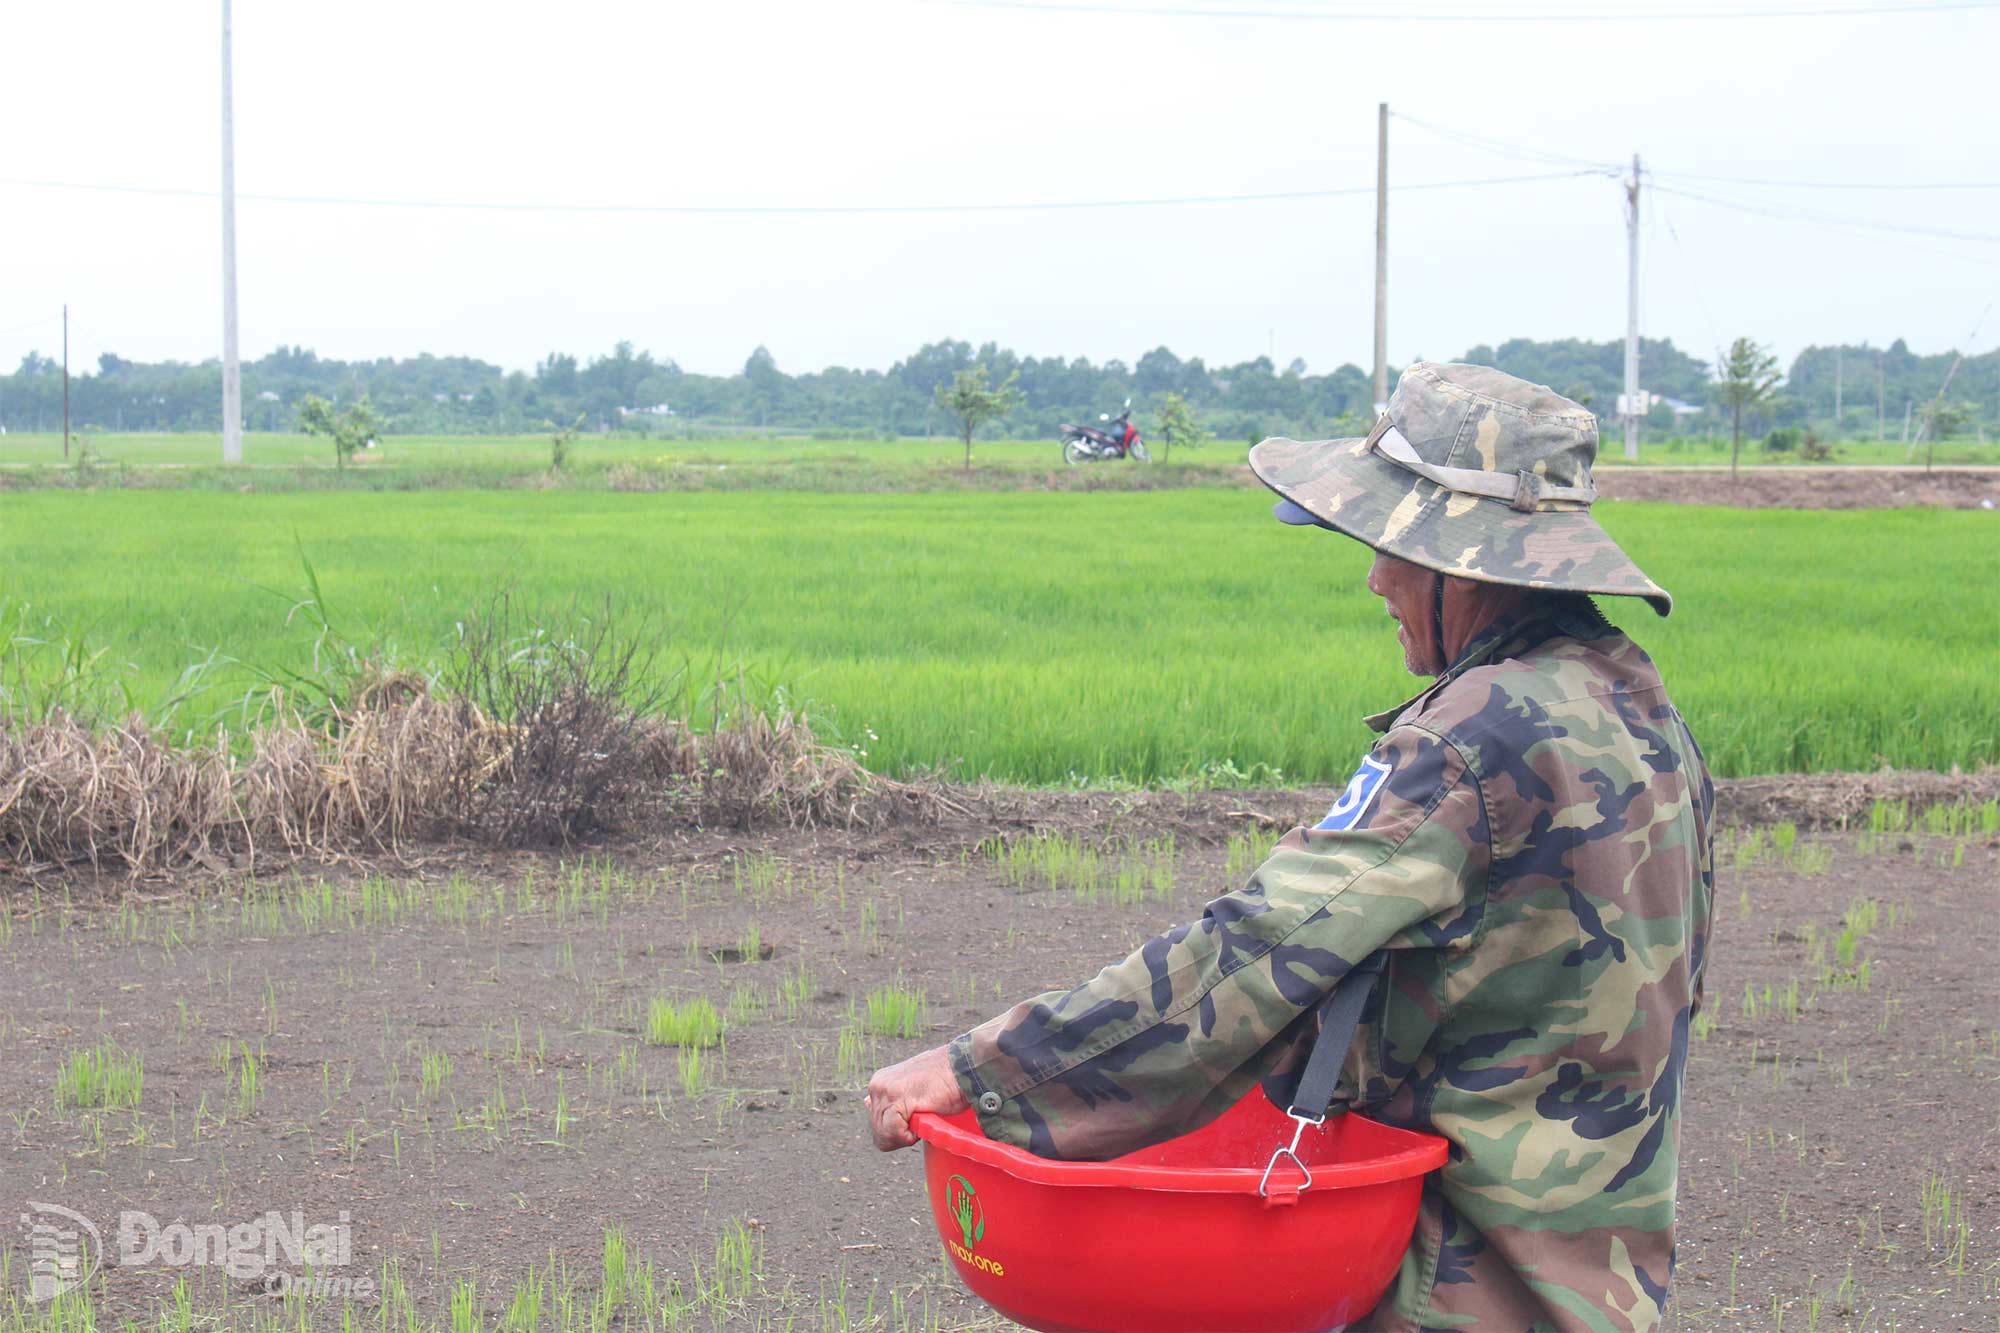 |
| Lúa là cây trồng được thụ hưởng chính sách hỗ trợ bảo hiểm nông nghiệp. Trong ảnh: Nông dân xã Xuân Phú gieo sạ mùa lúa mới. |
Tuyên truyền nhiều hơn về bảo hiểm nông nghiệp
BHNN đối với cây trồng, vật nuôi thuộc loại hình bảo hiểm phi nhân thọ, mang tính tự nguyện, không bắt buộc. Tuy nhiên, khi tham gia BHNN đối với cây trồng, vật nuôi, người tham gia BHNN được đơn vị bảo hiểm chi trả tiền bồi thường để khôi phục sản xuất khi gặp rủi ro. Bên cạnh đó, người tham gia BHNN còn được Nhà nước hỗ trợ về phí tham gia.
Thực tế không phải nông dân nào cũng biết và nắm rõ các quy định về BHNN đối với cây trồng, vật nuôi, cũng như chính sách hỗ trợ của Nhà nước về BHNN. Cho nên dù chính sách BHNN đối với cây trồng, vật nuôi được các địa phương, ngành nông nghiệp, đơn vị bảo hiểm phổ biến nhưng vẫn còn khá nhiều nông dân chưa biết, chưa tham gia.
Trong khi đó, ông Dương Nghĩa (ở xã Xuân Phú) bộc bạch: Rủi ro trong sản xuất nông nghiệp không ai biết trước, cũng không mong muốn xảy ra và trong quá trình sản xuất luôn tìm mọi cách để phòng tránh. Như vậy, nông dân vẫn băn khoăn có cần tham gia BHNN hay không, khi sản xuất nông nghiệp gặp thiên tai vẫn được Nhà nước xem xét hỗ trợ để nông dân phục hồi sản xuất?
Ông Nguyễn Minh Nghĩa, cán bộ Chi hội Nông dân ấp Lang Minh, xã Xuân Phú chia sẻ: BHNN đối với cây trồng, vật nuôi hiện đã được quy định rất rõ tại nhiều văn bản quy phạm pháp luật mà ông đã được các cấp, ngành, đơn vị triển khai. Loại hình BHNN này tuy không mới đối với các tổ chức, DN trong hoạt động sản xuất nông - lâm nghiệp, nuôi trồng thủy sản quy mô lớn nhưng với nông dân lại là mới. Do đó, cần tuyên truyền và triển khai các chính sách ưu đãi của Nhà nước về BHNN đối với các hộ nông dân nhằm giúp họ giải tỏa thắc mắc, hiểu rõ được vấn đề, nhận thấy được ích lợi BHNN và sớm tham gia là cần thiết.
Quy định thêm đối tượng bảo hiểm
Theo Nghị định số 346/2026/NĐ-CP, ngày 5-9-2026 của Chính phủ sửa đổi, bổ sung một số điều của Nghị định số 58/2018/NĐ-CP, ngày 18-4-2018 của Chính phủ về BHNN (gọi tắt là Nghị định số 346, có hiệu lực từ ngày 20-10-2026) có nhiều quy định mới trong BHNN. Ngoài đối tượng bảo hiểm được hỗ trợ như: lúa, cao su, hồ tiêu, điều, cà phê, cây ăn quả, rau; trâu, bò, lợn, gia cầm; tôm sú, tôm thẻ chân trắng, cá tra, Nghị định số 346 còn quy định thêm đối tượng bảo hiểm được hỗ trợ khác, bao gồm: cây trồng, vật nuôi, nuôi trồng thủy sản, cây lâm nghiệp chính, chủ lực thuộc danh mục do cơ quan nhà nước có thẩm quyền ở Trung ương công bố.
Bên cạnh đó, Nghị định số 346 còn quy định, cá nhân sản xuất nông nghiệp thuộc diện hộ nghèo, cận nghèo được hỗ trợ tối đa 95% phí BHNN; cá nhân sản xuất nông nghiệp không thuộc diện hộ nghèo, cận nghèo được hỗ trợ tối đa 50% phí BHNN.
Tranh chấp phát sinh trong việc thực hiện hợp đồng BHNN trước hết được giải quyết trên cơ sở thương lượng theo thỏa thuận tại hợp đồng bảo hiểm, quy định của Luật Kinh doanh bảo hiểm năm 2022 (sửa đổi, bổ sung năm 2025) và các quy định pháp luật có liên quan. Trường hợp không giải quyết được bằng thương lượng, các bên liên quan có quyền đưa vụ việc ra tòa án có thẩm quyền tại Việt Nam để giải quyết theo quy định pháp luật.
Luật sư TRẦN VĂN GIÁP, Đoàn Luật sư thành phố
Theo bà Lý Thị Dịu, làm việc tại một công ty bảo hiểm có trụ sở ở phường Trấn Biên, khi tham gia BHNN mà cây trồng, vật nuôi gặp rủi ro thiên tai như: bão, áp thấp nhiệt đới, lốc, sét, mưa lớn, lũ, lũ quét, ngập lụt, sạt lở đất do mưa lũ; rủi ro dịch bệnh đối với động vật, thực vật nuôi, thủy sản…, sẽ được đơn vị bán BHNN chi trả. Việc chi trả này chỉ phát sinh khi xảy ra sự kiện bảo hiểm, tức là phát sinh vấn đề rủi ro được quy định trong hợp đồng bảo hiểm mà 2 bên đã giao kết. Lúc đó, DN bảo hiểm sẽ thực hiện giải quyết bồi thường cho người, đối tượng tham gia BHNN. Số tiền bồi thường mà DN bảo hiểm phải trả cho người thụ hưởng, được xác định trên cơ sở giá thị trường của đối tượng bảo hiểm tại thời điểm, nơi xảy ra tổn thất và mức độ thiệt hại thực tế, trừ trường hợp có thỏa thuận khác trong hợp đồng bảo hiểm. Số tiền bồi thường mà DN bảo hiểm trả cho người được bảo hiểm không vượt quá số tiền bảo hiểm, trừ trường hợp có thỏa thuận khác trong hợp đồng bảo hiểm.
Riêng vấn đề nông dân thắc mắc dù họ không mua BHNN vẫn được Nhà nước hỗ trợ khi gặp thiên tai, dịch bệnh trong quá trình sản xuất, bà Lý Thị Dịu cho rằng không có gì sai. Bởi đây là chính sách nhân văn mà Đảng, Nhà nước, địa phương hỗ trợ sản xuất trước thiên tai, dịch bệnh đối với nông dân. Chính sách này khác với chính sách BHNN và DN BHNN bồi thường cho người dân khi họ tham gia BHNN đối với cây trồng, vật nuôi khi bị thiên tai, dịch bệnh. Khi tham gia BHNN đối với cây trồng, vật nuôi, nông dân ngoài được DN BHNN bồi thường, họ vẫn có thể nhận thêm phần hỗ trợ khác của địa phương.
Bà Lý Thị Dịu lưu ý: Khi tham gia BHNN đối với cây trồng, vật nuôi, người dân phải cung cấp đầy đủ, trung thực thông tin liên quan đến đối tượng bảo hiểm (bao gồm cả trường hợp đối tượng bảo hiểm bị thiệt hại) cho DN bảo hiểm. Thực hiện giao kết hợp đồng BHNN sau khi đã hiểu đầy đủ các thông tin liên quan đến hợp đồng bảo hiểm, quy tắc, điều khoản, biểu phí bảo hiểm do DN bảo hiểm cung cấp, giải thích. Kịp thời thông báo cho DN bảo hiểm về việc xảy ra sự kiện bảo hiểm; thực hiện các biện pháp theo hướng dẫn của DN bảo hiểm để hạn chế tổn thất…
Ðoàn Phú
Thông tin bạn đọc
Đóng Lưu thông tin