
Chính phủ đề xuất áp dụng mức thuế suất 0,2% đối với đất bỏ hoang, không đưa vào sử dụng, chậm đưa vào sử dụng và không áp dụng hạn mức. Đây là mức thuế suất cao nhất tại Luật Thuế sử dụng đất phi nông nghiệp hiện hành, tương đương với thuế suất đối với đất lấn chiếm và gấp 7 lần đất ở trong hạn mức.
Bổ sung nhiều quy định miễn thuế thu nhập cho doanh nghiệp, cá nhân
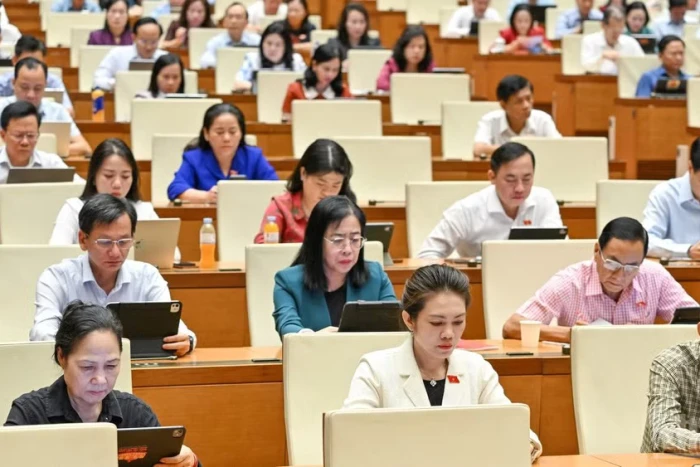
Sáng 23-10, tiếp tục Kỳ họp thứ hai, Quốc hội khóa XVI, Bộ trưởng Bộ Tài chính Ngô Văn Tuấn, thừa ủy quyền của Thủ tướng Chính phủ trình bày Tờ trình dự án Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp, Luật Thuế thu nhập cá nhân.
Bộ trưởng Bộ Tài chính nêu rõ, việc ban hành luật nhằm thể chế hóa các chủ trương của Đảng về ưu đãi thuế thu nhập doanh nghiệp, thuế sử dụng đất phi nông nghiệp đối với các cơ sở giáo dục trong nước nhằm góp phần tạo đột phá phát triển giáo dục và đào tạo tại Nghị quyết số 71-NQ/TW, góp phần nâng cao sức khỏe học đường, sức khỏe cộng đồng tại Nghị quyết số 72-NQ/TW, chính sách tài chính và chính sách thuế đối với đất đai tại Nghị quyết số 21-NQ/TW.
Về nội dung cụ thể, Chính phủ đề xuất sửa đổi, bổ sung khoản 5 Điều 15 Luật Thuế thu nhập doanh nghiệp theo hướng quy định: "Tổ chức khoa học và công nghệ công lập, cơ sở giáo dục công lập, cơ sở giáo dục tư thục hoạt động không vì lợi nhuận được miễn thuế theo quy định của Chính phủ. Việc xác định cơ sở giáo dục công lập; cơ sở giáo dục tư thục hoạt động không vì lợi nhuận thực hiện theo quy định của pháp luật về giáo dục, giáo dục nghề nghiệp, giáo dục đại học".
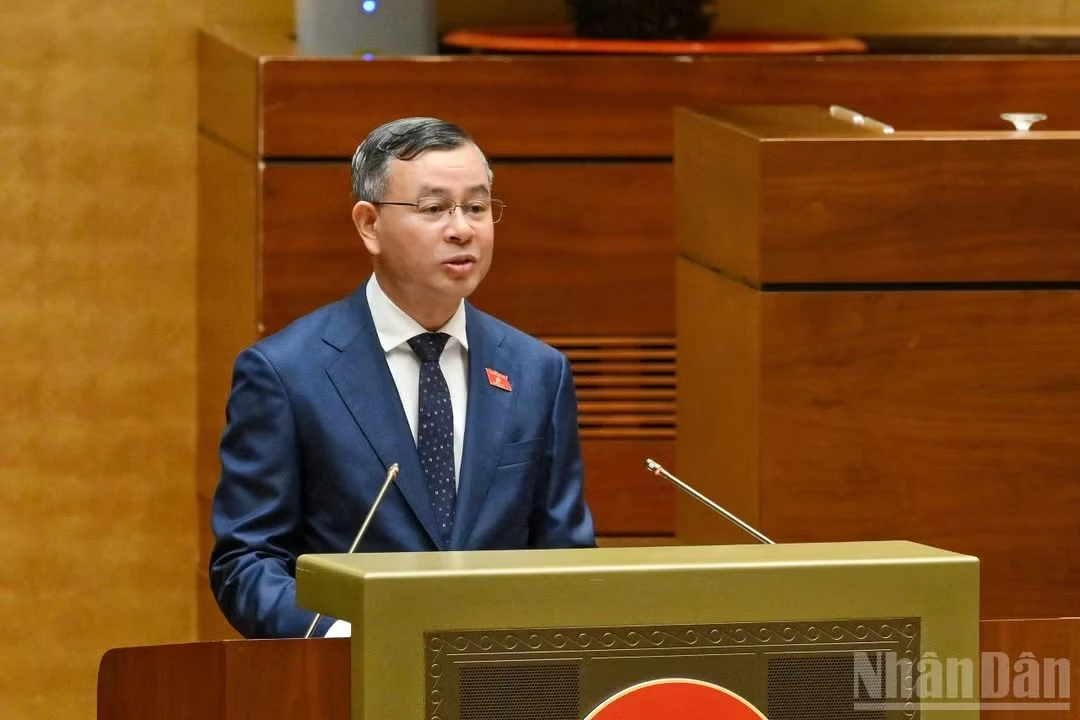 |
| Bộ trưởng Bộ Tài chính Ngô Văn Tuấn trình bày tờ trình tóm tắt dự án luật. Ảnh: THỦY NGUYÊN |
Để hỗ trợ cho các doanh nghiệp, cá nhân cung cấp suất ăn cho cơ sở giáo dục, cơ sở khám bệnh, chữa bệnh đạt chất lượng, bảo đảm an toàn thực phẩm và có chi phí thấp hơn, Chính phủ trình Quốc hội:
Bổ sung khoản 5a vào Điều 15 Luật Thuế thu nhập doanh nghiệp quy định: “Doanh nghiệp cung cấp suất ăn cho cơ sở giáo dục, cơ sở khám bệnh, chữa bệnh theo quy định của pháp luật về giáo dục, pháp luật về y tế được miễn thuế thu nhập doanh nghiệp tính trên phần thu nhập từ cung cấp suất ăn cho cơ sở giáo dục, cơ sở khám bệnh, chữa bệnh”.
Bổ sung khoản 5a vào Điều 5 Luật Thuế thu nhập cá nhân quy định: “Miễn thuế thu nhập cá nhân của cá nhân cư trú đối với thu nhập từ kinh doanh cung cấp suất ăn cho cơ sở giáo dục, cơ sở khám bệnh, chữa bệnh theo quy định của pháp luật về giáo dục, pháp luật về y tế”.
Đối với Luật Thuế sử dụng đất phi nông nghiệp, Chính phủ đề xuất bổ sung vào Điều 9 quy định miễn thuế sử dụng đất phi nông nghiệp đối với đất sử dụng vào mục đích giáo dục và đào tạo của cơ sở giáo dục và đất ở trong hạn mức của người dân tộc thiểu số tại vùng đồng bào dân tộc và miền núi theo quy định của Chính phủ.
Nội dung bổ sung đáng chú ý nữa là quy định về thuế suất đối với đất bỏ hoang, không đưa vào sử dụng, chậm đưa vào sử dụng. Theo đó, đất bỏ hoang, không đưa vào sử dụng, chậm đưa vào sử dụng áp dụng mức thuế suất 0,2% và không áp dụng hạn mức.
"Đây là mức thuế suất cao nhất tại luật thuế sử dụng đất phi nông nghiệp hiện hành, tương đương với thuế suất đối với đất lấn chiếm và gấp bảy lần đất ở trong hạn mức. Đất bỏ hoang, không đưa vào sử dụng, chậm đưa vào sử dụng được xác định theo quy định pháp luật về đất đai", Bộ trưởng Ngô Văn Tuấn thông tin thêm.
Rà soát kỹ lưỡng, tránh trùng lặp nghĩa vụ tài chính đối với cùng một trường hợp
Nêu quan điểm thẩm tra, Chủ nhiệm Ủy ban Kinh tế và Tài chính Phan Văn Mãi nhấn mạnh, Ủy ban tán thành sự cần thiết sửa đổi, bổ sung quy định miễn thuế thu nhập doanh nghiệp đối với cơ sở giáo dục công lập và miễn thuế sử dụng đất phi nông nghiệp đối với đất ở trong hạn mức của người dân tộc thiểu số tại vùng đồng bào dân tộc và miền núi như đề xuất của Chính phủ. Đồng thời, nhất trí với việc miễn thuế thu nhập doanh nghiệp cho các cơ sở giáo dục tư thục hoạt động không vì lợi nhuận.
Tuy nhiên, nhiều ý kiến cho rằng, trong điều kiện nguồn lực hỗ trợ còn hạn chế của ngân sách nhà nước hiện nay, chính sách ưu đãi miễn thuế thu nhập doanh nghiệp cần được cân nhắc và đánh giá một cách thỏa đáng, có sự phân biệt giữa các đơn vị công lập và tư thục, qua đó gián tiếp tác động đến các nhóm đối tượng người học khác nhau. Chính sách ưu đãi hỗ trợ cần được tập trung vào các nhóm đối tượng kém thuận lợi, tránh khoảng sụt giảm của ngân sách nhà nước lại được dành cho các đối tượng thụ hưởng có thu nhập cao.
Một số ý kiến đề nghị cân nhắc kỹ lưỡng việc đề xuất và thiết kế chính sách này nhằm bảo đảm đúng đối tượng, mang lại thụ hưởng trực tiếp cho người học, đồng thời đề nghị quy định rõ tiêu chí, điều kiện được miễn thuế, giải pháp bảo đảm quản lý chặt chẽ, cơ chế giám sát hiệu quả, tránh bị trục lợi chính sách.
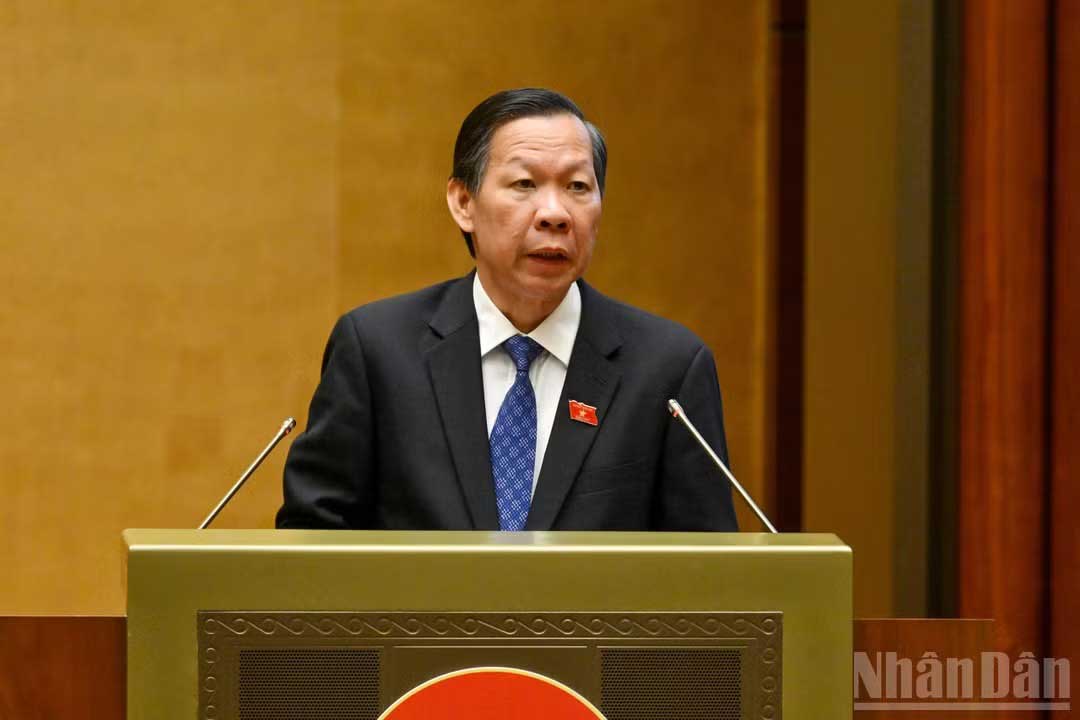 |
| Chủ nhiệm Ủy ban Kinh tế và Tài chính Phan Văn Mãi trình bày báo cáo thẩm tra. Ảnh: THỦY NGUYÊN |
Về miễn thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân đối với thu nhập từ cung cấp suất ăn cho cơ sở giáo dục, cơ sở khám chữa bệnh, Ủy ban Kinh tế và Tài chính cho rằng, bảo đảm bữa ăn an toàn, chất lượng cho học sinh, người bệnh là yêu cầu rất cần thiết. Tờ trình của Chính phủ nêu chính sách sẽ góp phần giảm giá suất ăn, bảo đảm an toàn thực phẩm và khuyến khích sử dụng hóa đơn, chứng từ. Theo cơ quan thẩm tra, các căn cứ này chưa thực sự thuyết phục.
Nghị quyết số 71 không đề cập đến việc ưu đãi thuế đối với suất ăn. Mặt khác, thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân là thuế trực thu, nên việc miễn thuế chưa bảo đảm làm giảm giá suất ăn khi chưa có cơ chế bảo đảm lợi ích được chuyển đến người học, người bệnh. Trong khi đó, an toàn thực phẩm là yêu cầu chung đối với mọi cơ sở cung cấp dịch vụ cung cấp thức ăn và đang được bảo đảm bằng các công cụ quản lý chuyên ngành.
Đồng thời, quy định miễn thuế đối với doanh nghiệp nộp thuế theo tỷ lệ phần trăm trên doanh thu chưa thống nhất với mục tiêu khuyến khích sử dụng hóa đơn, chứng từ. Việc xác định phần thu nhập được miễn thuế cũng khó khăn, bởi hầu hết doanh nghiệp, cá nhân kinh doanh đều cung cấp suất ăn trên nhiều đối tượng khác nhau. Vì vậy, đa số ý kiến của Ủy ban Kinh tế và Tài chính chưa nhất trí bổ sung chính sách này.
Về thuế đối với đất bỏ hoang, không đưa vào sử dụng, chậm đưa vào sử dụng, cơ bản tán thành với đề xuất của Chính phủ để thể chế hóa Nghị quyết 21, song Ủy ban Kinh tế và Tài chính cho rằng, dự thảo Luật bổ sung mức thuế suất 0,2% nhưng chưa làm rõ mối quan hệ với mức thuế suất 0,15% đang áp dụng đối với đất chưa sử dụng theo đúng quy định.
Dự thảo Luật Đất đai sửa đổi mới có khái niệm về đất bỏ hoang, chưa có khái niệm đất không đưa vào sử dụng, chậm đưa vào sử dụng, đồng thời quy định cả tiền sử dụng đất, tiền thuê đất tăng thêm đối với dự án chậm đưa đất vào sử dụng.
Chủ nhiệm Ủy ban Kinh tế và Tài chính đề nghị Chính phủ thống nhất khái niệm, tiêu chí đối với Luật Đất đai sửa đổi, tránh trùng lặp nghĩa vụ tài chính đối với cùng một trường hợp, quy định rõ trách nhiệm xác định, công bố và chia sẻ thông tin với cơ quan thuế để chính sách được khả thi.
Nguồn: Báo Nhân Dân




Thông tin bạn đọc
Đóng Lưu thông tin