
Với mức đóng được tính theo 4,5% mức tham chiếu và được giảm dần từ người thứ hai trong cùng hộ, bảo hiểm y tế (BHYT) hộ gia đình là giải pháp giúp người dân chủ động phòng ngừa gánh nặng chi phí khi không may mắc bệnh.
Mức đóng giảm dần, càng đông người tham gia càng có lợi
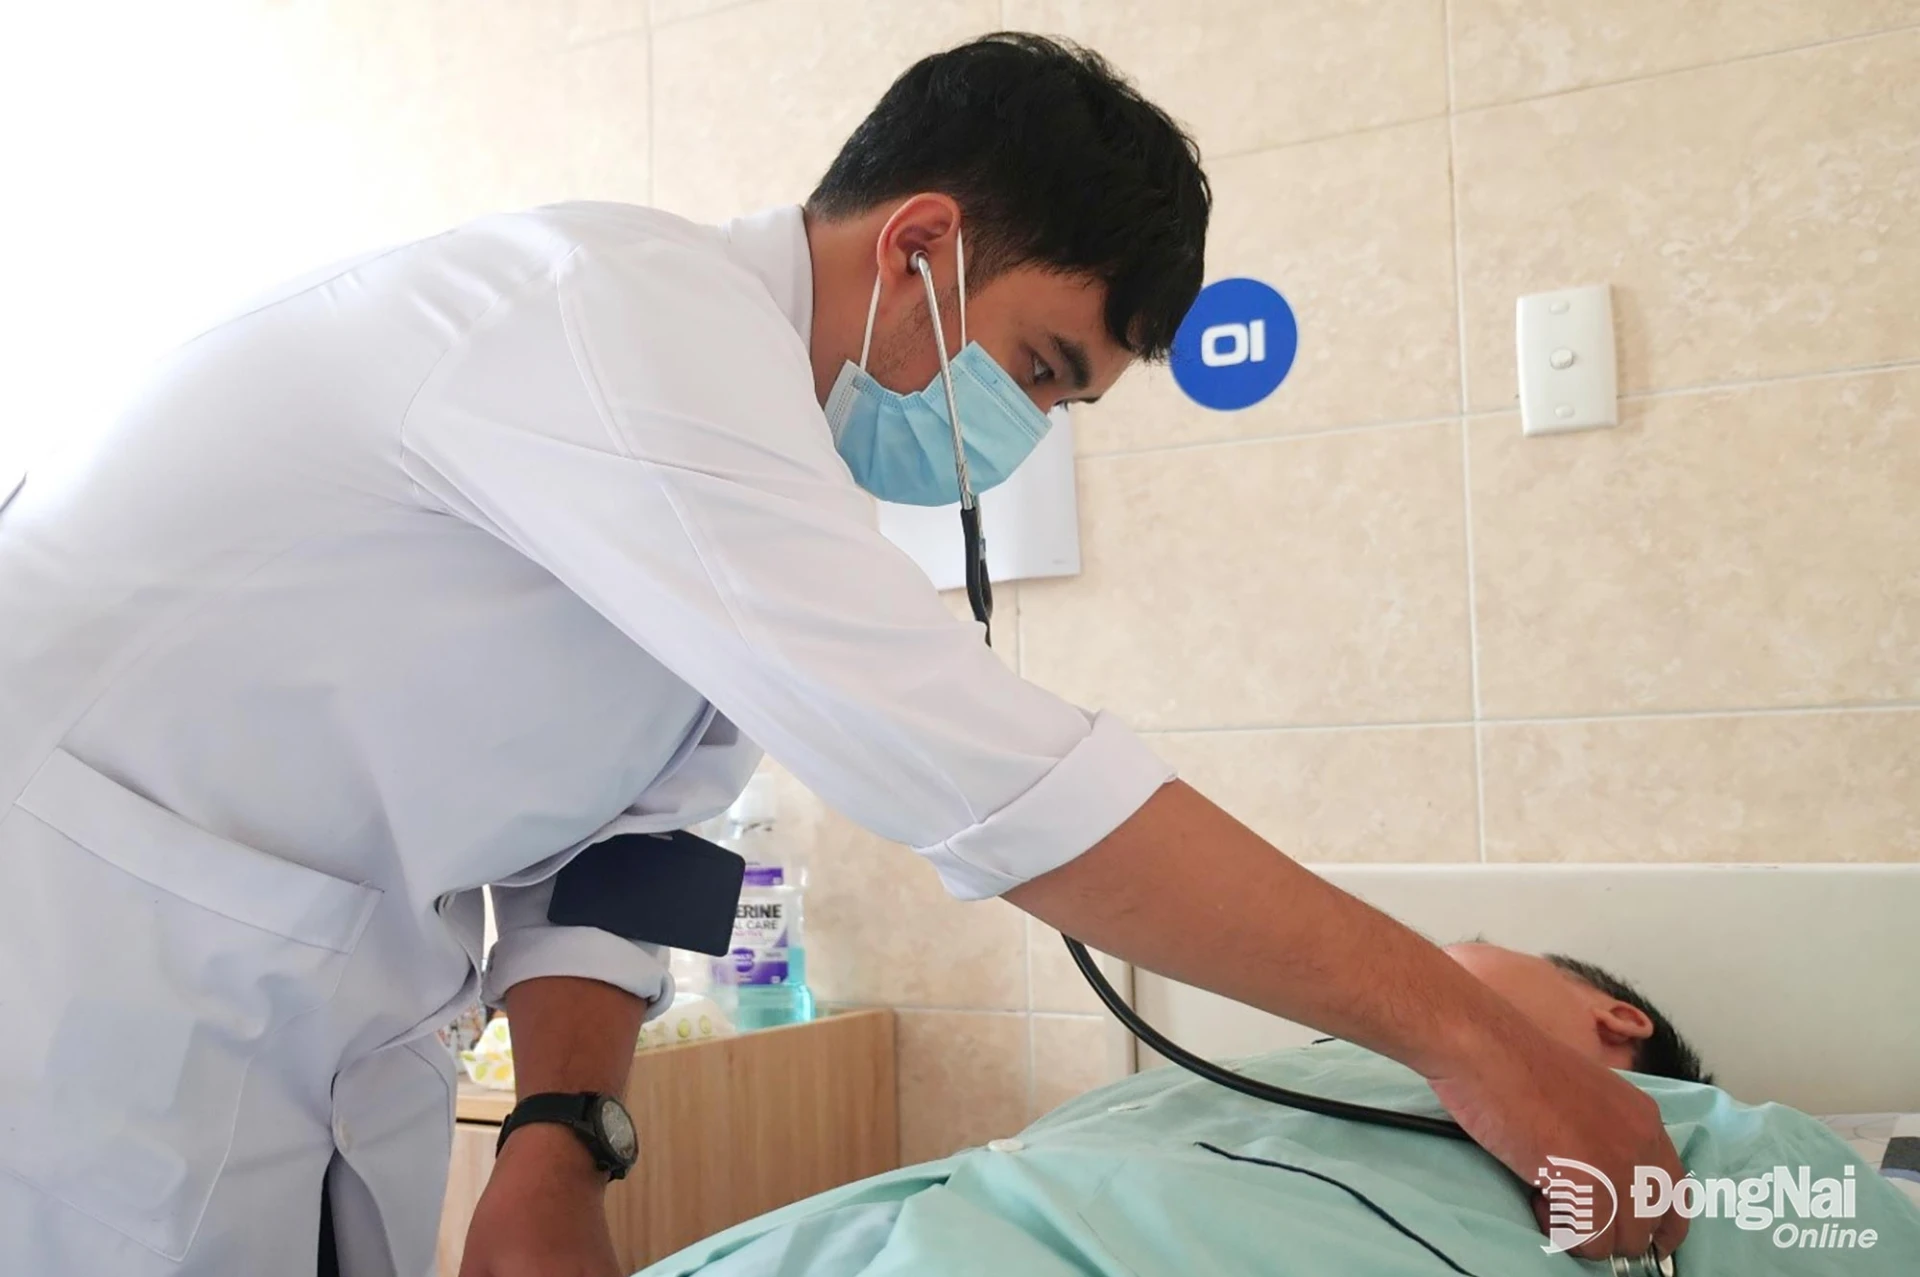 |
| Bệnh nhân mắc bệnh tim mạch được khám, chữa bệnh BHYT tại Bệnh viện Đa khoa Đồng Nai. Ảnh: Hạnh Dung |
Theo Luật sửa đổi, bổ sung một số điều của Luật BHYT số 51/2024/QH15 và Nghị định số 188/2025/NĐ-CP của Chính phủ, nhóm tham gia BHYT theo hộ gia đình gồm những người thuộc diện tự đóng BHYT, trong đó có người cùng đăng ký thường trú hoặc cùng đăng ký tạm trú tại một chỗ ở hợp pháp theo quy định của pháp luật về cư trú, nhưng không thuộc các nhóm đã tham gia BHYT theo diện khác.
Mức đóng BHYT hộ gia đình hằng tháng bằng 4,5% mức lương cơ sở. Tuy nhiên, từ người thứ 2 trở đi, mức đóng được giảm trừ. Theo đó, mức đóng BHYT hộ gia đình hiện nay được tính cụ thể như sau:
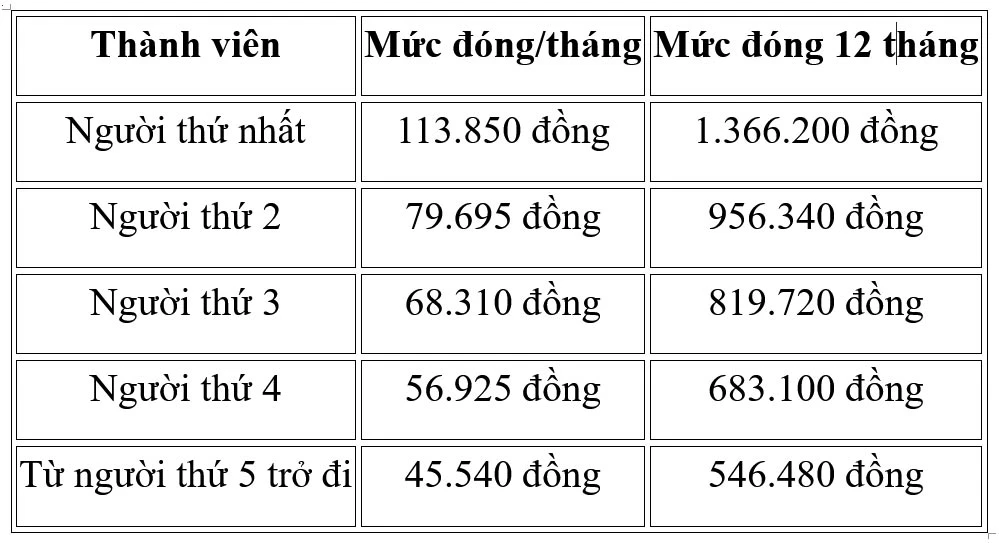 |
Như vậy, một gia đình có 5 người cùng tham gia BHYT hộ gia đình sẽ đóng tổng cộng 4.371.840 đồng/năm, thấp hơn hơn nhiều so với việc mỗi người đóng ở mức của người thứ nhất.
Người tham gia có thể lựa chọn đóng định kỳ 3 tháng, 6 tháng hoặc 12 tháng/lần. Người đại diện hộ gia đình hoặc thành viên hộ gia đình tham gia BHYT nộp tiền cho cơ quan BHXH theo quy định.
Quyền được chia sẻ chi phí khám, chữa bệnh
Giá trị lớn nhất của BHYT thể hiện rõ khi người tham gia không may mắc bệnh, phải điều trị dài ngày hoặc sử dụng các dịch vụ kỹ thuật, thuốc và vật tư y tế có chi phí cao.
Theo Luật BHYT hiện hành, người tham gia BHYT hộ gia đình thuộc nhóm đối tượng thông thường được quỹ BHYT thanh toán 80% chi phí khám, chữa bệnh trong phạm vi được hưởng khi đi khám, chữa bệnh theo đúng quy định. Phần còn lại người bệnh cùng chi trả theo quy định.
Tuy nhiên, có những trường hợp người tham gia được hưởng mức thanh toán cao hơn. Từ ngày 1-7-2026, nếu tổng chi phí khám, chữa bệnh BHYT cho một lần khám thấp hơn 15% mức lương cơ sở, tương đương 379,5 ngàn đồng thì quỹ BHYT sẽ thanh toán 100% chi phí trong phạm vi được hưởng.
Một quyền lợi đặc biệt quan trọng là chính sách đối với người tham gia BHYT 5 năm liên tục trở lên. Khi người bệnh có thời gian tham gia BHYT đủ 5 năm liên tục và số tiền cùng chi trả chi phí khám, chữa bệnh trong năm lớn hơn 6 tháng lương cơ sở, quỹ BHYT sẽ thanh toán 100% chi phí khám, chữa bệnh trong phạm vi được hưởng theo quy định. Từ ngày 1-7-2026, ngưỡng này là 15,18 triệu đồng/năm. Điều này đặc biệt có ý nghĩa với những người mắc bệnh mạn tính, phải điều trị lâu dài hoặc không may gặp bệnh nặng.
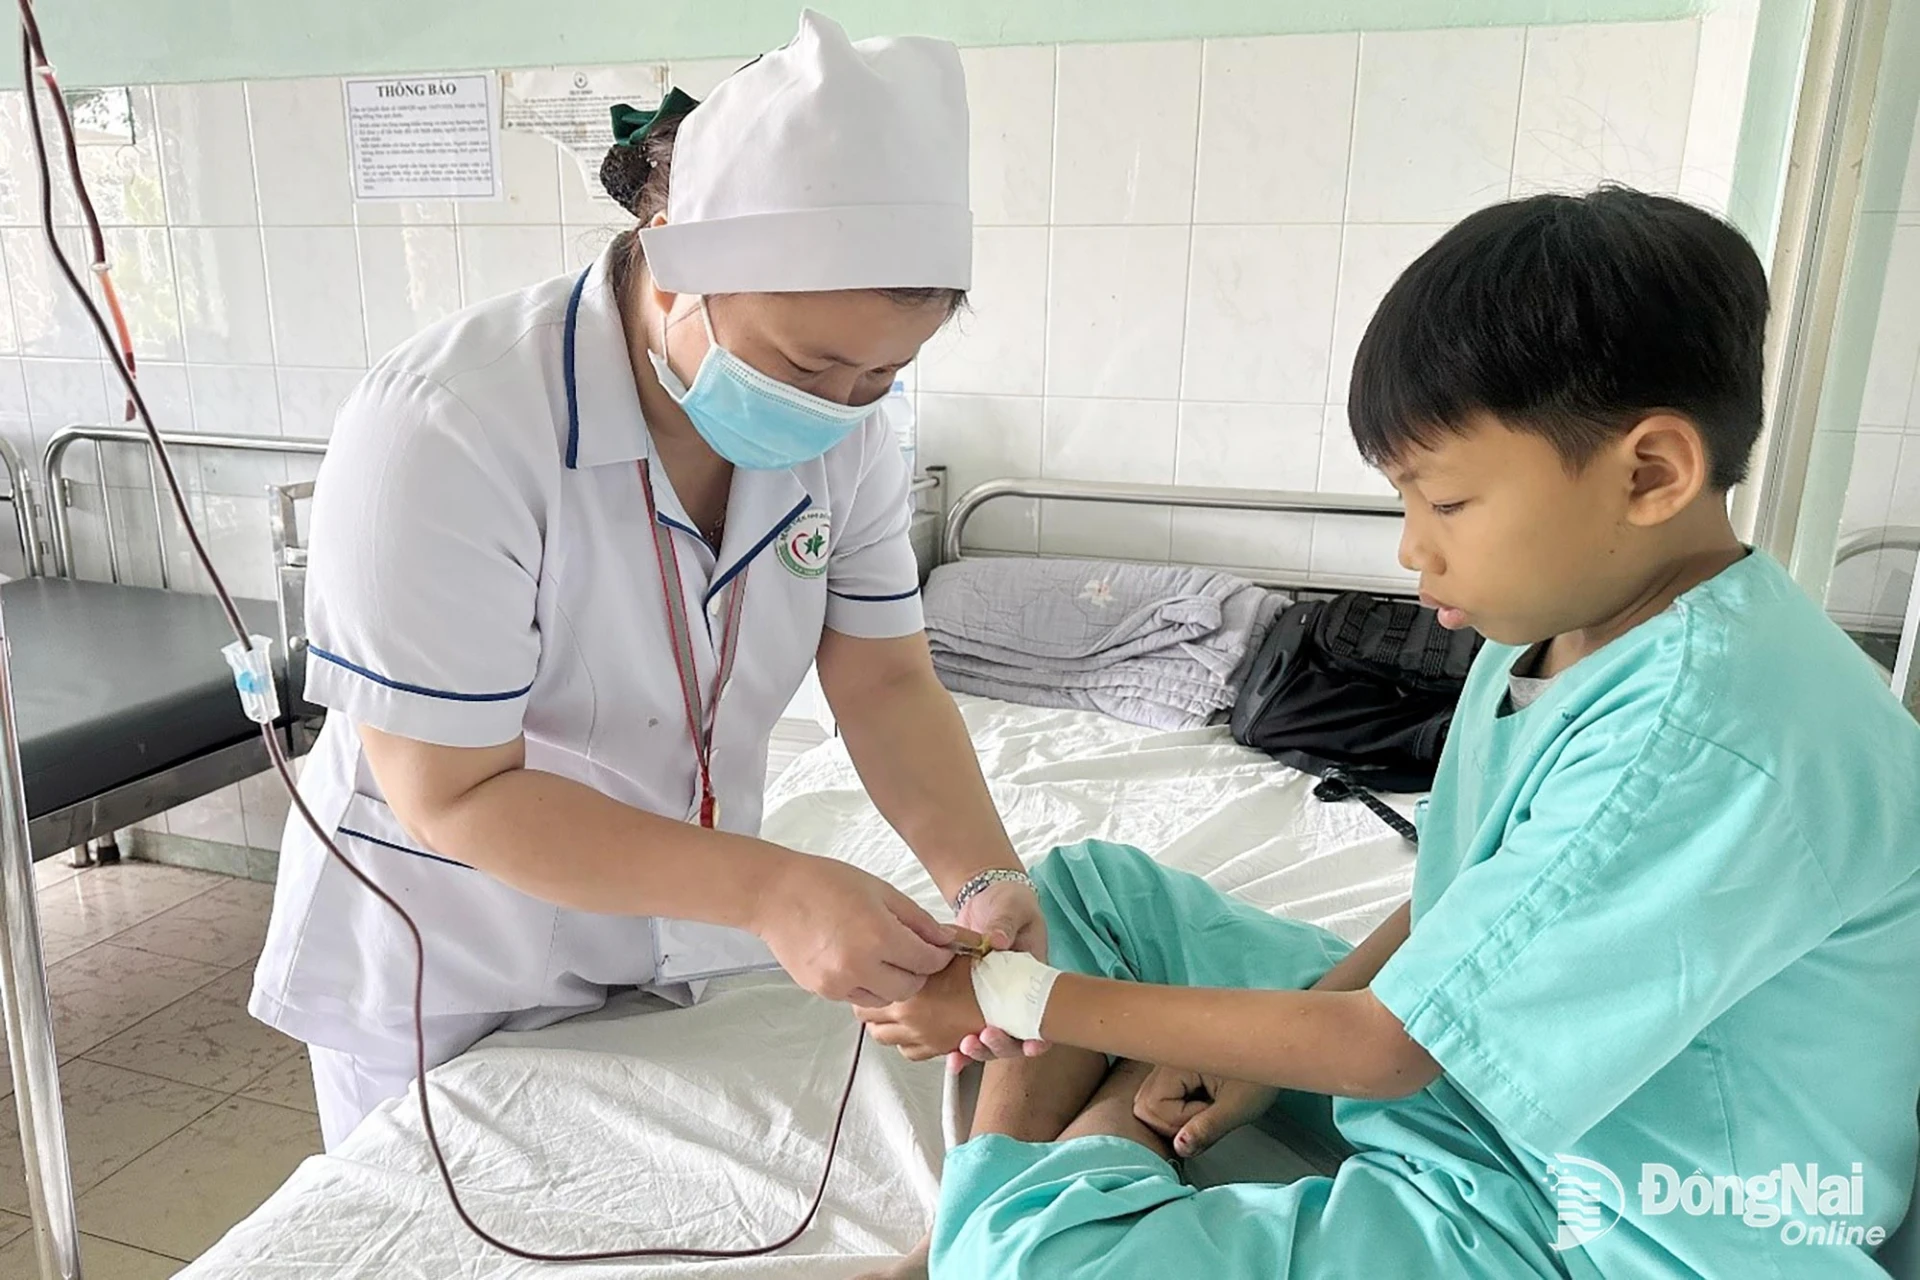 |
| Với những bệnh nhân bị bệnh nặng, bệnh mạn tính phải điều trị dài ngày, thẻ BHYT là “cứu cánh” cho các gia đình. Ảnh: Hạnh Dung |
Chính sách BHYT cũng ngày càng mở rộng quyền lợi khi người dân tiếp cận các cơ sở khám, chữa bệnh. Từ ngày 1-7-2026, một số trường hợp người tham gia tự đi khám, chữa bệnh ngoại trú tại cơ sở khám, chữa bệnh cấp cơ bản thuộc diện được hưởng theo quy định mới của Nghị định số 188/2025/NĐ-CP. Mức thanh toán được xác định theo từng trường hợp, trong đó có trường hợp quỹ BHYT thanh toán 50% mức hưởng đối với chi phí khám, chữa bệnh theo quy định.
Do đó, người có thẻ BHYT cần lưu ý lựa chọn cơ sở khám, chữa bệnh ban đầu, thực hiện thủ tục chuyển cơ sở khám, chữa bệnh khi cần thiết và tuân thủ quy định khi đi khám, chữa bệnh để bảo đảm quyền lợi cao nhất.
Bên cạnh quyền được hưởng chính sách BHYT, người tham gia cũng có trách nhiệm đóng BHYT đầy đủ, đúng quy định; kê khai chính xác, trung thực thông tin khi đăng ký; bảo quản và sử dụng thẻ BHYT đúng quy định; xuất trình thông tin BHYT khi khám, chữa bệnh và thực hiện phần chi phí thuộc trách nhiệm cùng chi trả nếu có.
Người tham gia cũng cần chủ động theo dõi thời hạn sử dụng thẻ, thời gian tham gia liên tục và thông tin cá nhân trên hệ thống BHXH. Khi có thay đổi về nơi cư trú, thông tin định danh hoặc tình trạng tham gia BHYT, cần kịp thời cập nhật để tránh ảnh hưởng đến quyền lợi.
Đáng chú ý, nếu một người đang tham gia BHYT hộ gia đình nhưng sau đó thuộc nhóm tham gia BHYT bắt buộc, chẳng hạn đi làm và được đơn vị đóng BHYT, thì sẽ chuyển sang tham gia theo nhóm mới. Trường hợp thời gian đóng BHYT hộ gia đình bị trùng với thời gian tham gia BHYT theo nhóm người lao động, người tham gia được hoàn trả số tiền đã đóng tương ứng với thời gian chưa sử dụng theo quy định.
Tham gia BHYT hộ gia đình không chỉ là thực hiện chính sách an sinh xã hội mà còn là cách để mỗi người chủ động tạo “lá chắn” tài chính cho chính bản thân và gia đình.
Hạnh Dung
Thông tin bạn đọc
Đóng Lưu thông tin