
Một hợp đồng quyền chọn có thể đang “In the Money” nhưng người mua vẫn thua lỗ. Dự báo đúng xu hướng giá cũng có thể trở thành một giao dịch không hiệu quả nếu thị trường biến động quá muộn. Điều đó cho thấy với công cụ phái sinh, hiểu khái niệm và công thức mới chỉ là bước đầu; quan trọng hơn là đọc được bảng giá và hình dung rủi ro trong nhiều kịch bản.
Quyền chọn cho người mua quyền, nhưng không bắt buộc, thực hiện giao dịch theo điều kiện đã xác định trước. Để sở hữu quyền đó, người mua trả premium. Trên thị trường thực tế, premium còn chịu tác động của giá tài sản cơ sở, thời gian, biến động và thanh khoản.
“In the Money” chưa chắc đã có lãi
Giả sử một quyền chọn mua có giá thực hiện 100, trong khi giá tài sản cơ sở tăng lên 120. Hợp đồng lúc này ở trạng thái In the Money - ITM và có giá trị nội tại 20. Tuy nhiên, nếu người mua đã trả premium 50, phần giá trị nội tại đó vẫn chưa bù được chi phí.
ITM chỉ mô tả mối quan hệ giữa giá tài sản cơ sở và giá thực hiện, không đồng nghĩa toàn bộ giao dịch đang sinh lời. Tương tự, At the Money - ATM chỉ cho biết giá cơ sở ở hoặc gần giá thực hiện; đó không phải điểm hòa vốn sau khi tính premium.
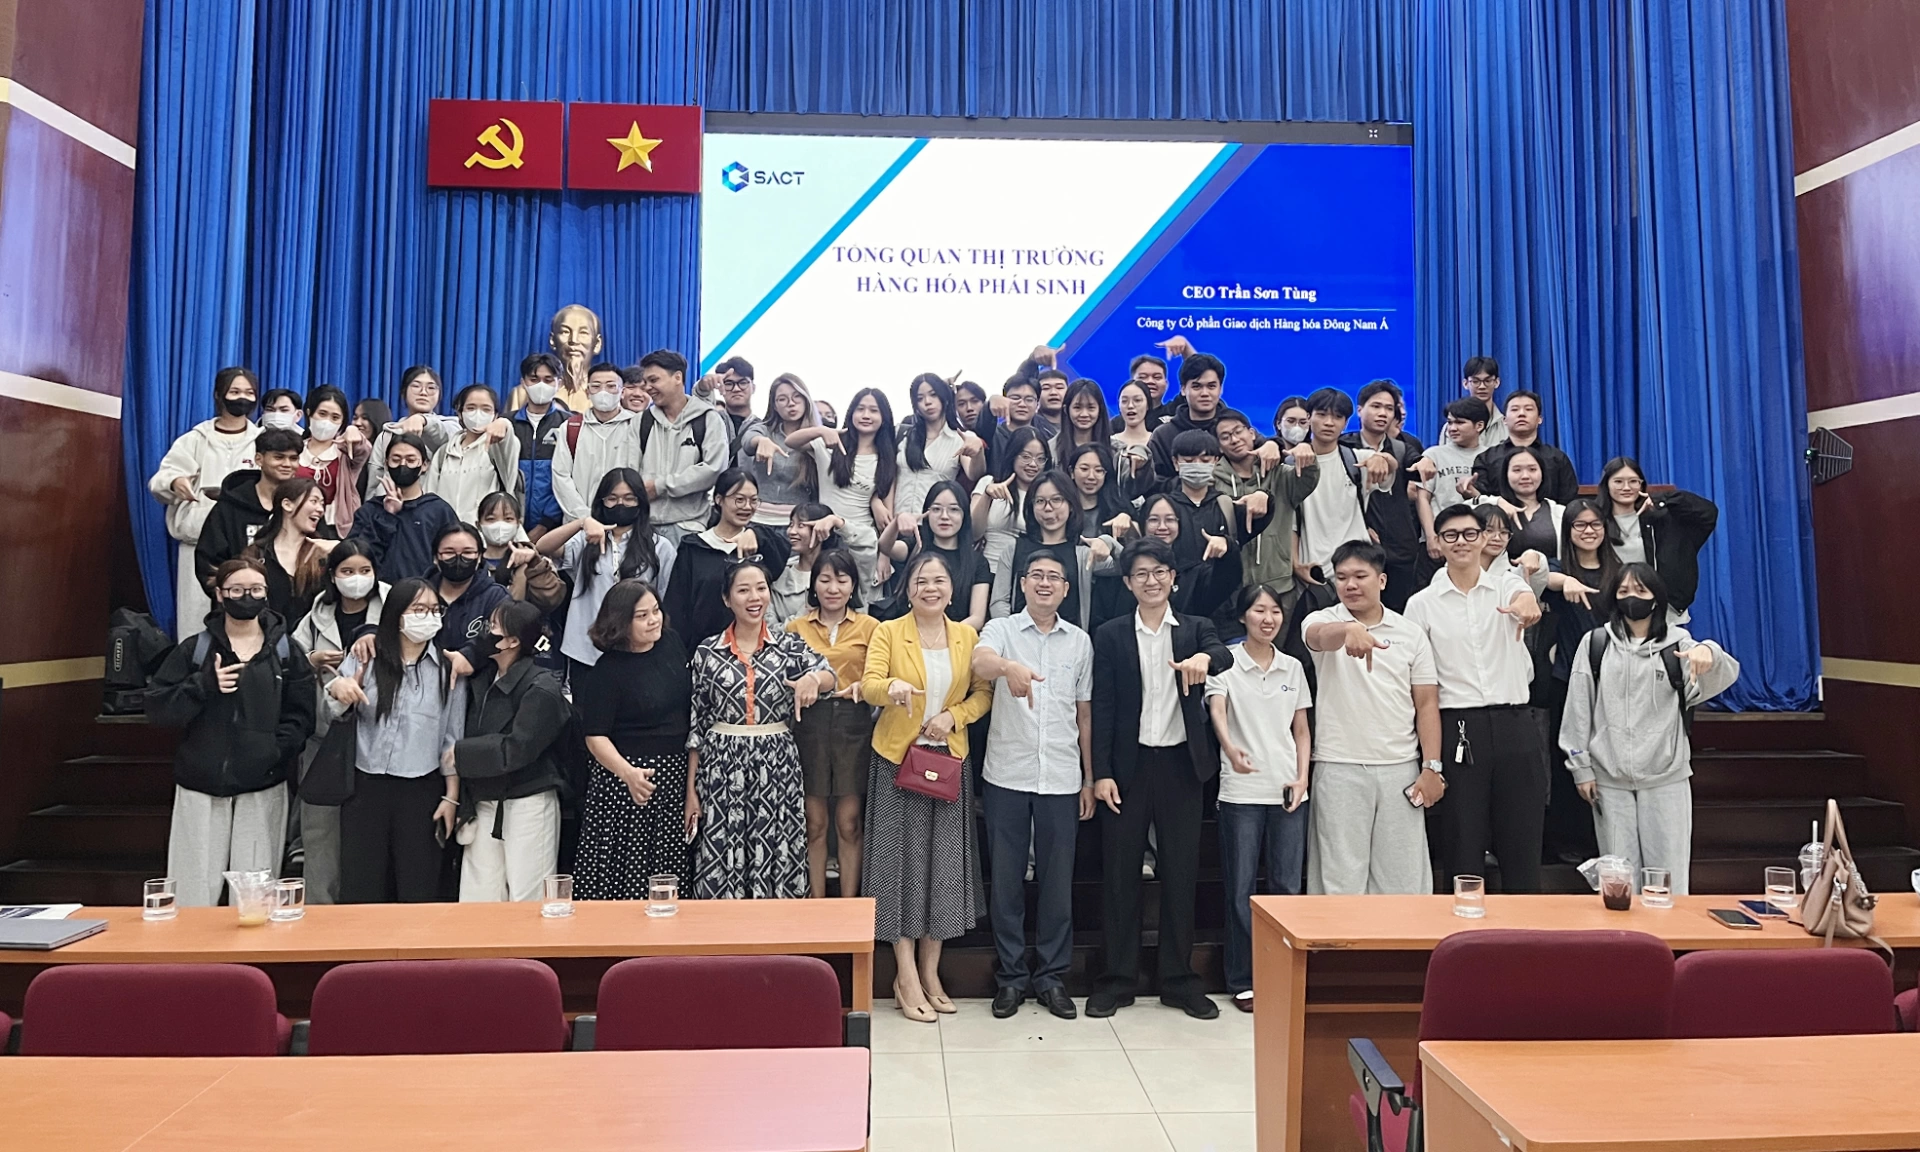 |
| Sinh viên tham dự chương trình báo cáo chuyên đề về thị trường hàng hóa phái sinh tại Trường Đại học Mở TP.HCM. Ảnh: SACT |
Từ công thức đến bảng giá thực tế
Quyền chọn còn buộc người tham gia quan tâm đến thời gian. Mỗi hợp đồng đều có ngày đáo hạn; khi thời gian còn lại thu hẹp, giá trị thời gian có xu hướng hao mòn. Hiện tượng này thường gọi là time decay, còn Theta phản ánh độ nhạy của giá quyền chọn trước sự trôi qua của thời gian. Vì vậy, dự báo đúng hướng vẫn có thể thất bại nếu giá đi quá chậm.
Biến động cũng được thị trường định giá. Implied Volatility phản ánh mức biến động mà thị trường kỳ vọng và có thể làm premium thay đổi ngay cả khi giá tài sản cơ sở chưa di chuyển nhiều.
Trên bảng giá, mức giá lý thuyết chỉ là một phần của câu chuyện. Người sử dụng còn phải nhìn Bid - Ask, Volume, Open Interest và các chỉ số Greeks. Một quyền chọn có thể hấp dẫn về mặt mô hình nhưng thanh khoản thấp hoặc chênh lệch Bid - Ask quá rộng, làm tăng chi phí khi vào và thoát vị thế.
Khi thị trường thực tế bước vào giảng đường
Ngày 1-8-2026, tại Trường Đại học Mở TP.HCM, chương trình báo cáo chuyên đề “Thị trường giao dịch hàng hóa phái sinh ở Việt Nam” được tổ chức với sự tham gia của đông đảo sinh viên. Ông Trần Sơn Tùng, Chủ tịch HĐQT kiêm Tổng Giám đốc Công ty Cổ phần Giao dịch Hàng hóa Đông Nam Á (SACT), trực tiếp trình bày về thị trường hàng hóa phái sinh và dữ liệu giao dịch thực tế.
Hoạt động này nối tiếp quan hệ hợp tác giữa Trường Đại học Mở TP.HCM và SACT - Chi nhánh TP.HCM từ tháng 4-2025. Theo thông tin công bố của Sở Giao dịch Hàng hóa Việt Nam (MXV), SACT là Thành viên Kinh doanh mã 045, được công nhận tư cách thành viên từ ngày 4-5-2022.
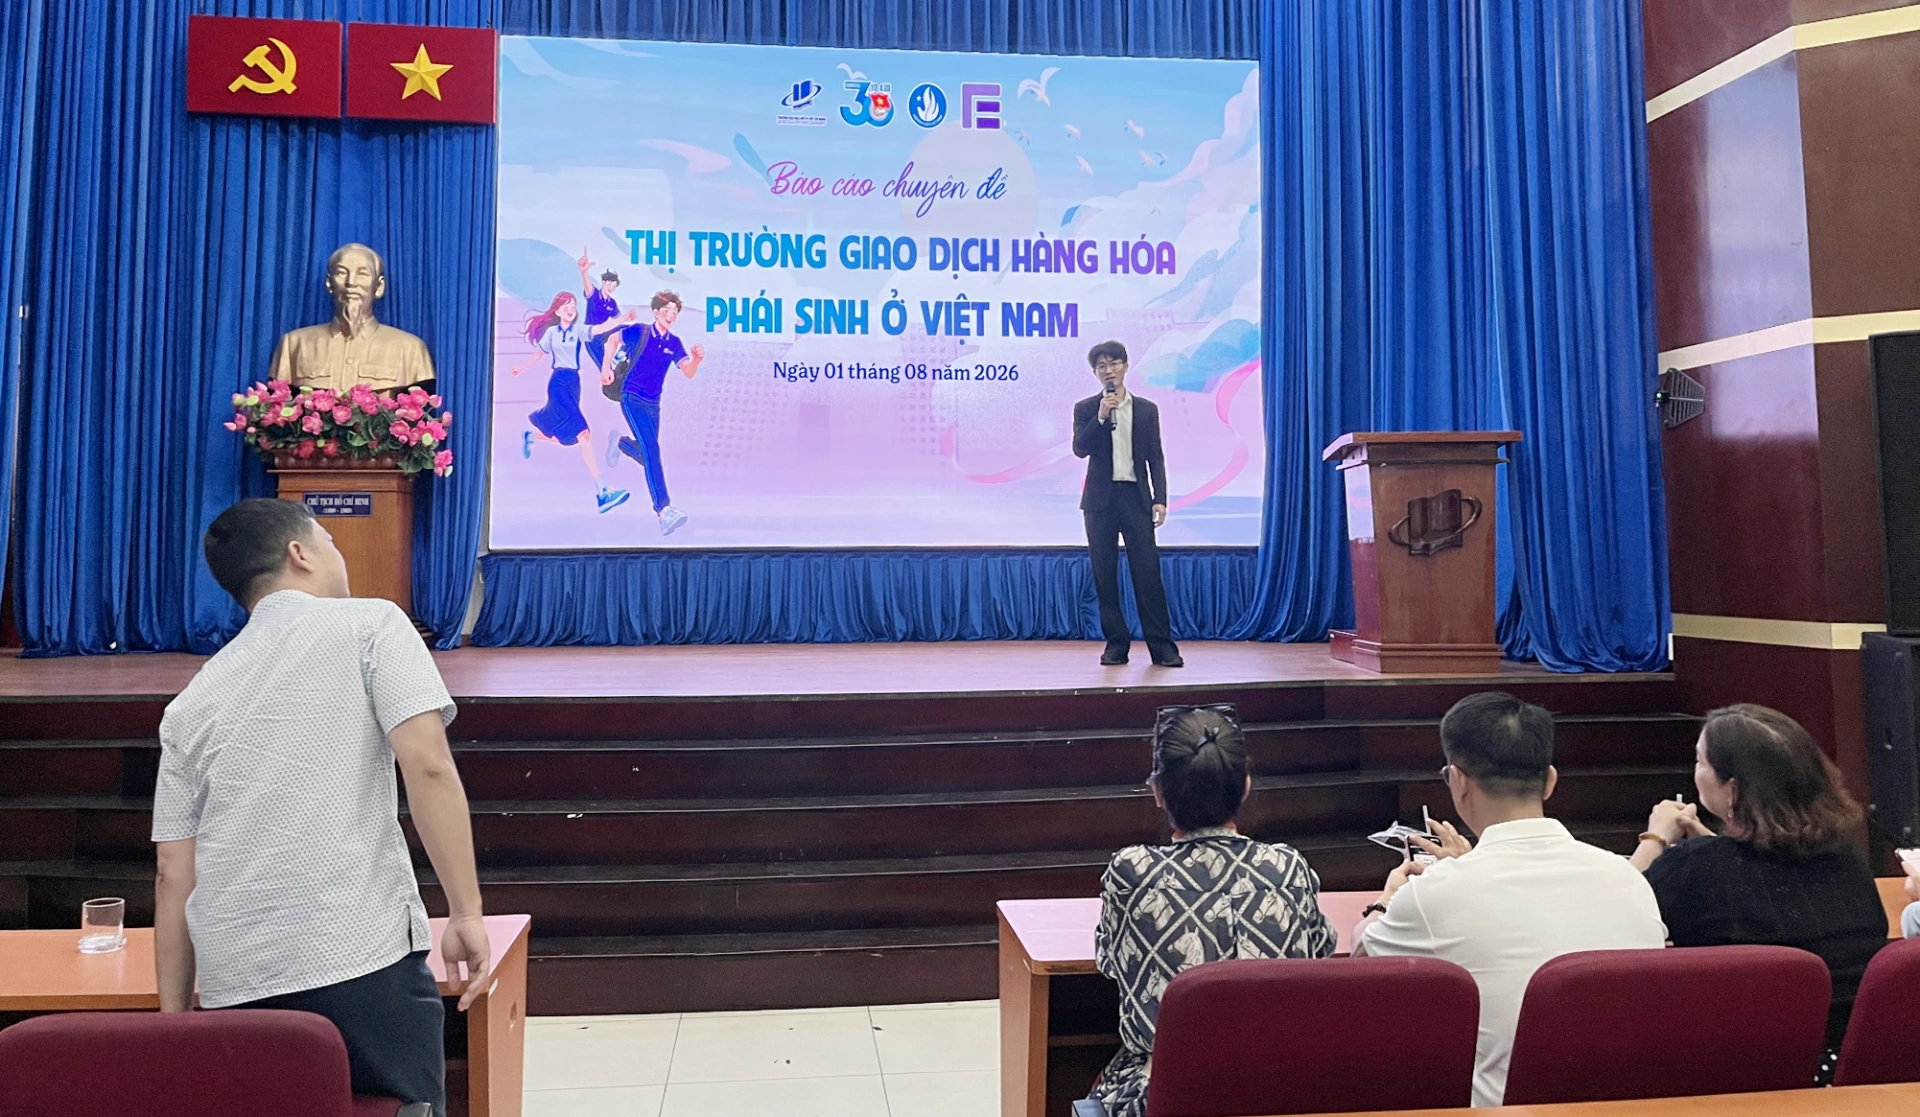 |
| Ông Trần Sơn Tùng trình bày tại chương trình báo cáo chuyên đề “Thị trường giao dịch hàng hóa phái sinh ở Việt Nam”, Trường Đại học Mở TP.HCM, ngày 1-8-2026. Ảnh: SACT |
Từ ĐH Mở đến lớp cao học về quyền chọn tại FTU
Trước đó, trong tháng 6-2026, ông Trần Sơn Tùng tham gia báo cáo chuyên sâu trong học phần Hợp đồng tương lai và Quyền chọn dành cho học viên cao học ngành Tài chính - Ngân hàng tại Trường Đại học Ngoại thương, cơ sở 91 Chùa Láng, Hà Nội.
Học viên không chỉ dừng ở Call, Put hay công thức định giá mà trực tiếp quan sát Bid - Ask, Implied Volatility, Volume, Open Interest và các chỉ số Delta, Gamma, Vega, Theta, Rho. Câu hỏi vì vậy chuyển từ “giá sẽ tăng hay giảm?” sang “vị thế sẽ thay đổi thế nào nếu giá, thời gian và mức biến động cùng thay đổi?”.
Gần đây, trên kênh LinkedIn của SACT, doanh nghiệp tiếp tục chia sẻ cách kết hợp hợp đồng tương lai với quyền chọn nhằm giới hạn rủi ro ngay từ khi xây dựng vị thế. Đây cũng là cách tiếp cận nhất quán với các chương trình đào tạo: công cụ chỉ có ý nghĩa khi người sử dụng hiểu rõ giới hạn rủi ro và điều kiện thị trường.
Học quyền chọn là học cách xây dựng kịch bản
Quyền chọn cho phép kết hợp nhiều vị thế, nhưng không có chiến lược phù hợp với mọi điều kiện thị trường. Trước mỗi quyết định, người sử dụng cần xác định kỳ vọng, premium, thời gian, thanh khoản và mức rủi ro tối đa có thể chấp nhận.
Cách tư duy vì vậy chuyển từ việc tìm một đáp án duy nhất sang xây dựng kịch bản: nếu giá tăng ít thì sao, tăng mạnh thì sao, giá không thay đổi thì sao, hoặc thời gian trôi qua nhưng giá chưa đi đủ xa? Khi các câu hỏi này được đặt ra trước, công thức mới thực sự trở thành công cụ quản trị rủi ro.
Từ thuộc công thức đến hiểu rủi ro
Hợp đồng quyền chọn có thể được định nghĩa ngắn gọn là “người mua có quyền nhưng không có nghĩa vụ”. Nhưng để hiểu một quyền chọn, người học còn phải đi tới premium, giá thực hiện, thời gian, biến động, thanh khoản và cấu trúc lãi - lỗ. Đó là điểm mà công thức trên giảng đường bắt đầu gặp bảng giá của thị trường thực tế.
Bài viết cung cấp kiến thức về công cụ tài chính phái sinh và hoạt động đào tạo thực tiễn, không phải khuyến nghị đầu tư.
THÔNG TIN DOANH NGHIỆP
Công ty Cổ phần Giao dịch Hàng hóa Đông Nam Á (SACT)
Thành viên Kinh doanh mã 045 của Sở Giao dịch Hàng hóa Việt Nam (MXV)
Người đại diện pháp luật: Ông Trần Sơn Tùng
Hotline: 024 7304 6968 - 086 5450 045
Email: support@hanghoaphaisinh.com
Website: hanghoaphaisinh.com
Trụ sở chính: CT36A, Định Công, Hoàng Mai, Hà Nội
Chi nhánh TP.HCM: Tầng 2, số 75 Hoàng Văn Thụ, Phú Nhuận, TP.HCM
Thông tin bạn đọc
Đóng Lưu thông tin